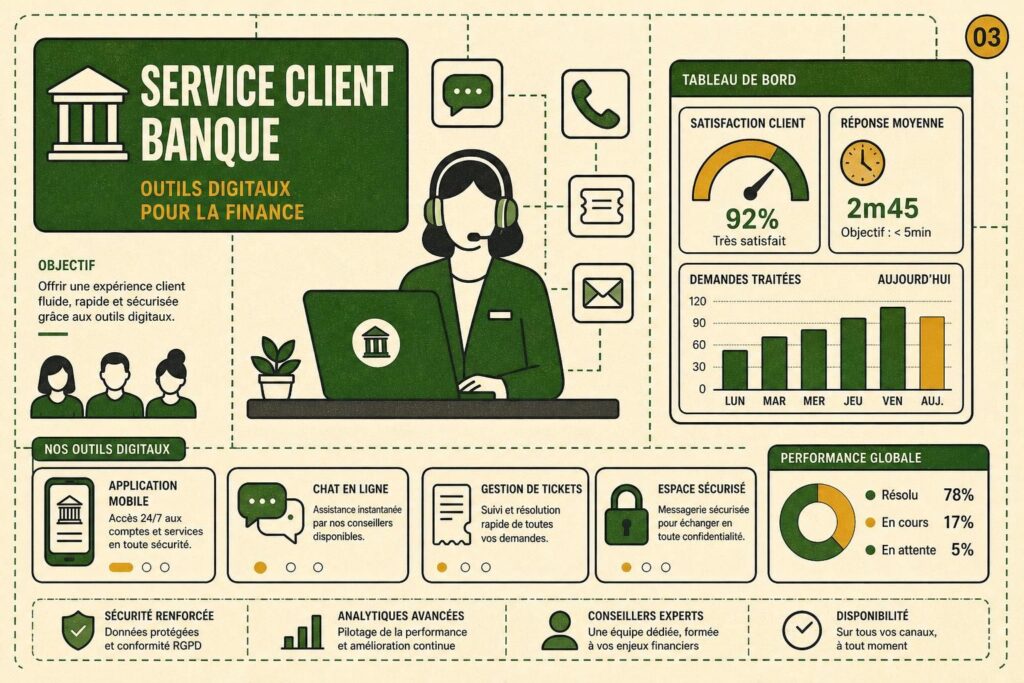
Service client banque : outils digitaux pour la finance

Le service client dans la banque n’est plus un simple centre de coûts chargé de répondre aux demandes courantes. Il devient un levier direct de fidélisation, de vente additionnelle et de confiance durable. Sous la pression des usages mobiles, des néo-banques et des attentes de rapidité, les établissements financiers revoient leurs parcours, leurs canaux et leurs méthodes. Le sujet n’est plus seulement d’être joignable. Il s’agit d’offrir une réponse claire, personnalisée et sécurisée à chaque moment clé de la relation, de l’ouverture de compte à la gestion d’un crédit, d’un incident de carte ou d’une demande patrimoniale.
Les décideurs de PME du secteur financier, les directions relation client et les responsables d’agence le constatent tous : les outils digitaux redessinent l’équilibre entre autonomie du client, efficacité opérationnelle et accompagnement humain. Applications, espaces sécurisés, routage intelligent, chatbot, base de connaissances, automatisation des demandes simples, mesure continue de satisfaction : la transformation est profonde. Les banques françaises progressent vite, avec un positionnement solide à l’échelle internationale, mais l’écart reste visible sur l’onboarding, l’hyperpersonnalisation et l’enrichissement des usages mobiles. Le vrai enjeu n’est pas d’empiler des fonctionnalités. Il est de construire une expérience utilisateur cohérente, rentable et rassurante.
- Hyperpersonnalisation : les banques misent désormais sur des parcours et messages adaptés au profil client.
- Application mobile : elle devient le point d’entrée principal pour la gestion de compte et les opérations courantes.
- Automatisation : les demandes simples sont traitées plus vite, avec un gain mesurable sur les coûts et les délais.
- Sécurité financière : la confiance repose sur des dispositifs visibles, compréhensibles et conformes.
- Onboarding : c’est encore l’un des maillons faibles pour de nombreuses banques traditionnelles.
- PFM : la gestion financière personnelle renforce l’engagement et l’autonomie des clients.
- Omnicanal : le client attend une continuité réelle entre agence, téléphone, messagerie et mobile.
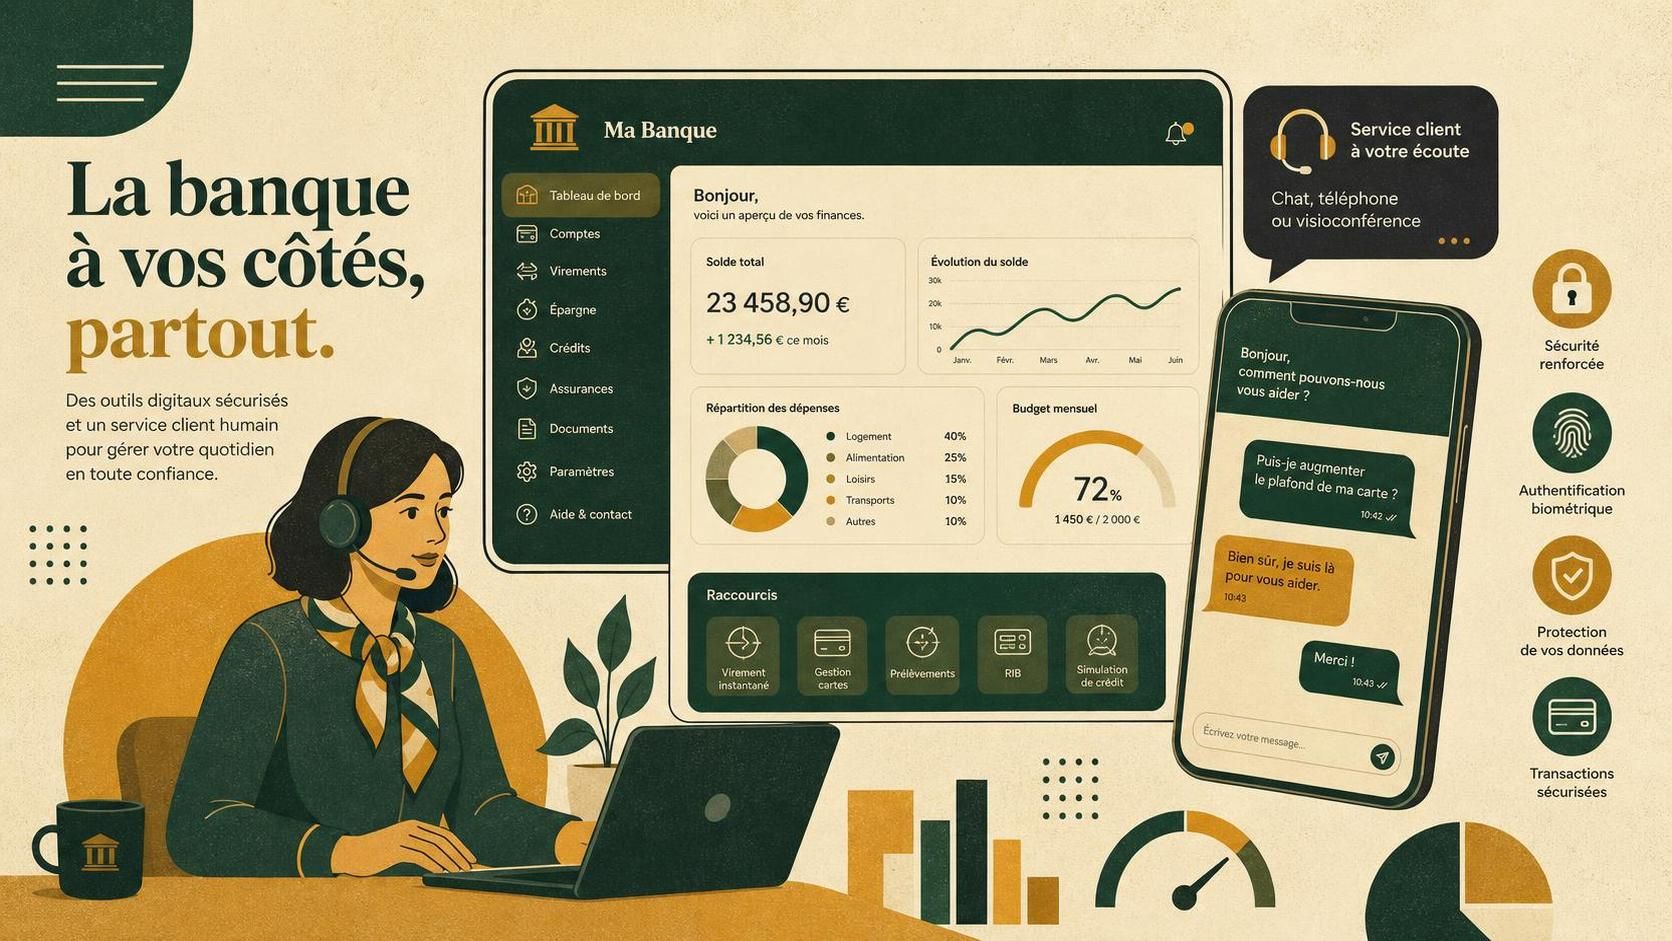
Service client banque : pourquoi les outils digitaux deviennent le nouveau standard
Le mouvement est désormais clair : dans la finance, la qualité du service perçu dépend autant de l’ergonomie des canaux que de la compétence des conseillers. Une banque qui oblige encore un client à répéter trois fois sa demande entre l’agence, le téléphone et la messagerie perd du terrain. À l’inverse, un établissement qui centralise les interactions, historise les échanges et guide le client dans un parcours simple réduit l’effort perçu. Or, dans un environnement bancaire, la baisse de cet effort se traduit directement en fidélité.
L’étude Digital Banking Maturity 2024, souvent citée dans les réflexions stratégiques du secteur, montre une inflexion nette : après la course à la fonctionnalité observée au début de la décennie, la priorité se déplace vers la personnalisation et la refonte des canaux. La France se situe dans le top 10 mondial, avec un score global de 45 % et des performances supérieures à la moyenne internationale sur cinq étapes du parcours sur six. C’est un signal positif. Mais le retard sur l’accueil des nouveaux clients reste coûteux, car c’est au démarrage que se crée la première impression durable.
Pour une banque de réseau, le défi est spécifique. Elle doit conserver la valeur du conseil humain tout en intégrant des usages inspirés des plateformes numériques. Cela passe par des notifications plus utiles, des recommandations contextualisées et une navigation sans rupture. Sur ce point, les néo-banques gardent une avance visible, surtout sur le mobile. Elles proposent plus souvent une ouverture de compte de bout en bout directement depuis l’application mobile, avec vérification, signature et premiers paramétrages sans intervention physique.
Cette avance n’est pas seulement esthétique. Elle touche les coûts. Un parcours digital bien conçu diminue les appels liés à la compréhension, réduit les abandons et soulage les équipes. Un responsable de relation client en banque de détail le résumerait ainsi :
Chaque écran inutile finit en appel, et chaque appel évitable pèse sur la marge.
Les banques qui structurent mieux leurs flux de demandes appliquent d’ailleurs des logiques proches de celles du helpdesk moderne. Catégorisation, priorisation, base de réponse, suivi des délais, analyse des motifs récurrents : ces fondamentaux, bien connus dans les logiciels de support, deviennent essentiels dans l’univers bancaire. Pour comprendre comment cette logique améliore la performance d’une équipe, le guide sur le système de ticketing offre un parallèle très utile.
Le sujet dépasse largement la relation “front”. Les outils digitaux fluidifient aussi les back-offices : pièces justificatives mieux collectées, demandes mieux aiguillées, relances mieux tracées. Quand un client réclame un déblocage de carte à l’étranger ou une attestation urgente pour un achat immobilier, ce n’est pas seulement la réponse finale qui compte. C’est le temps perdu entre les services qui dégrade l’expérience. Une banque performante sur le digital limite ce temps invisible.
À retenir : dans la banque, la transformation du service client ne consiste plus à ajouter des canaux. Elle consiste à orchestrer des parcours simples, sécurisés et continus pour réduire l’effort du client et le coût de traitement.
Deux stratégies se dessinent chez les leaders. La première vise l’excellence sur les opérations essentielles : consultation, virement, carte, documents, épargne, crédit. La seconde poursuit une logique de super-app, avec des services élargis, parfois extra-bancaires. En France, ce deuxième modèle progresse plus lentement. Pourtant, il ouvre des pistes concrètes en matière d’engagement : agrégation de services, accompagnement du budget, alertes de consommation, voire accès à des partenaires tiers. Le détail de cette évolution apparaît dans l’analyse de la maturité digitale bancaire.
Autrement dit, le digital ne remplace pas la relation. Il redéfinit le moment où l’humain apporte le plus de valeur. Et c’est précisément ce basculement qui fait la différence entre une banque moderne et une banque simplement numérisée.
| Critère | Banque traditionnelle en transition | Banque digitale ou néo-banque |
|---|---|---|
| Ouverture de compte | Souvent hybride, parfois incomplète sur mobile | Généralement 100 % mobile et continue |
| Parcours client | Plus riche en conseil humain, mais parfois fragmenté | Très fluide, centré sur l’autonomie |
| Service client | Multicanal, qualité variable selon l’organisation | Réponse rapide, automatisation forte |
| Personnalisation | En progression grâce aux données internes | Native dans les interfaces et notifications |
| Services extra-bancaires | Encore limités | Plus fréquents selon les modèles |
Pour les établissements qui veulent accélérer sans dégrader la qualité, il est utile d’observer les pratiques de plateformes de support plus matures. Cette solution de support client illustre bien la façon dont l’omnicanal peut être structuré avec davantage de cohérence.
Application mobile, onboarding et gestion de compte : les vrais points de friction à corriger
Les banques parlent souvent d’innovation, mais le client, lui, juge sur des gestes concrets. Peut-il ouvrir son compte sans blocage ? Ajouter un bénéficiaire facilement ? Retrouver un document en moins de trente secondes ? Mettre sa carte en opposition sans appel ? Demander une renégociation ou un remboursement anticipé sans entrer dans un labyrinthe administratif ? C’est ici que se joue la qualité du service client, bien plus que dans les slogans de marque.
L’onboarding reste le principal angle mort de nombreuses enseignes. Pourtant, son impact économique est direct. Un parcours d’inscription trop long fait chuter le taux de conversion. Un accueil mal conçu augmente ensuite les demandes de support : mot de passe, signature, compréhension des frais, activation de carte, premier virement, paramétrage des plafonds. La promesse d’autonomie devient alors une usine à appels. Corriger ce point produit des gains rapides sur le volume de contacts.
Dans les meilleures pratiques observées sur le marché, l’entrée en relation repose sur quatre principes simples :
- Réduire le nombre d’écrans sans sacrifier la conformité.
- Afficher une progression claire pour rassurer le client.
- Prévoir une aide contextuelle au moment exact du doute.
- Permettre une reprise de parcours sans tout recommencer.
Prenons le cas fictif de Claire, dirigeante d’une petite société de conseil. Elle veut ouvrir un compte pro, commander une carte virtuelle et activer les notifications de trésorerie. Si la banque lui demande de passer d’un site web à une pièce jointe e-mail, puis à un appel téléphonique, l’expérience paraît datée. Si, au contraire, tout se fait depuis une interface unique avec pièces déposées, signature en ligne et suivi des étapes, la perception bascule immédiatement. Ce n’est pas un détail d’ergonomie. C’est une démonstration de sérieux.
La gestion de compte quotidienne suit la même logique. Les clients n’attendent pas seulement de consulter leur solde. Ils veulent piloter : catégoriser des dépenses, recevoir des alertes intelligentes, suivre des objectifs, gérer des abonnements, retrouver des justificatifs, être avertis d’une anomalie. Les fonctions de PFM — gestion financière personnelle — ne relèvent plus du gadget. Elles renforcent l’engagement et réduisent le nombre de demandes simples adressées au support.
Cette évolution s’accompagne d’un changement d’écriture. Les banques adoptent des bannières ciblées, des messages contextuels et des recommandations proches des usages du e-commerce. Le principe est efficace quand il reste pertinent. Une alerte sur un découvert probable ou une notification sur un prélèvement inhabituel apporte de la valeur. Une avalanche de pop-ups commerciales produit l’effet inverse. La bonne personnalisation aide. La mauvaise interrompt.
Conseil : auditez les dix premières actions qu’un nouveau client réalise sur votre espace bancaire. Si trois d’entre elles nécessitent un appel ou un aller-retour agence, le parcours doit être repensé en priorité.
Les banques françaises ont néanmoins franchi un cap en étendant la souscription digitale à des produits autrefois réservés aux circuits plus lourds. Le crédit auto, certains parcours de crédit immobilier, les comptes à terme ou les comptes d’épargne peuvent désormais être souscrits et gérés en ligne dans de meilleures conditions. Cette bascule change la charge des équipes. Le service client traite moins de suivi administratif répétitif et peut consacrer plus de temps aux dossiers à forte valeur.
Encore faut-il que les outils suivent. Une banque qui digitalise des produits complexes sans organiser son support crée une tension évitable. Dès qu’un justificatif bloque, qu’un statut est incompris ou qu’une pièce manque, le client cherche une réponse immédiate. C’est là qu’un dispositif de support structuré, inspiré des meilleures pratiques de gestion de la relation client, devient décisif.
Un autre point sous-estimé concerne l’accessibilité. Une interface claire, des intitulés compréhensibles et une hiérarchie visuelle cohérente améliorent la performance commerciale autant que la satisfaction. Dans la banque, l’incompréhension génère vite de l’anxiété. Un bouton mal nommé sur un virement, une formulation floue sur les frais ou une option cachée dans un menu alimentent la défiance. L’expérience utilisateur n’est donc pas un sujet cosmétique. C’est un sujet de confiance.
Les établissements qui avancent le mieux articulent trois niveaux : autonomie sur les opérations simples, assistance immédiate sur les doutes fréquents, intervention humaine sur les moments sensibles. C’est ce triptyque qui transforme une application correcte en véritable canal de relation performant. Et c’est souvent sur ce point précis que se crée l’avantage compétitif durable.
Découvrez comment AirAgent gère ça pour fluidifier les questions récurrentes liées à l’onboarding bancaire, aux statuts de demande et aux parcours clients à forte volumétrie.
Pour nourrir cette réflexion, les retours d’expérience sur la digitalisation de la relation client en banque montrent que la différence ne vient pas d’un outil isolé, mais d’une chaîne de traitement cohérente du premier clic jusqu’à la résolution.
Chatbot, automatisation et routage intelligent : comment réduire les délais sans déshumaniser la relation
L’erreur classique consiste à opposer automatisation et qualité relationnelle. Dans la banque, cette opposition ne tient pas. Un client qui demande un RIB, une explication sur un prélèvement ou le statut d’une carte n’attend pas d’abord une conversation chaleureuse. Il attend une réponse rapide, fiable et disponible. L’automatisation, lorsqu’elle porte sur les demandes simples et répétitives, améliore donc la perception du service. Elle ne l’appauvrit pas. Elle libère au contraire les conseillers pour les sujets qui méritent un échange qualifié.
Le premier étage de cette mécanique repose sur le chatbot. Son rôle n’est pas de tout faire. Il doit filtrer, orienter, informer et, si nécessaire, transmettre avec contexte. Un bon assistant conversationnel en banque sait reconnaître les motifs fréquents : consultation de plafond, opposition, suivi de dossier, récupération de document, mise à jour d’informations, rappel des horaires, état d’une souscription. Il peut aussi proposer le bon canal selon l’urgence ou la sensibilité du sujet.
Le second étage, souvent plus rentable encore, est le routage intelligent. Quand une demande arrive, elle doit être dirigée vers la bonne équipe selon le produit, le niveau d’urgence, le profil client et le risque. Sans cela, les dossiers circulent, les délais s’allongent et le client répète ses informations. Une simple règle de tri peut économiser des heures. Une mauvaise organisation peut en perdre des centaines chaque mois.
Pour une banque de taille moyenne, les gains sont tangibles :
- Baisse du temps de traitement sur les demandes simples.
- Réduction des appels entrants sur les motifs déjà documentés.
- Meilleure traçabilité des échanges et des engagements.
- Priorisation plus juste des dossiers sensibles.
- Hausse de la satisfaction grâce à des réponses plus cohérentes.
Le piège, en revanche, est bien connu. Beaucoup d’établissements déploient un bot trop générique, incapable de comprendre le vocabulaire réel des clients. Résultat : l’outil agace, détourne du service et augmente même le nombre de relances. La réussite dépend donc de trois conditions. D’abord, un périmètre clair. Ensuite, une base de réponses à jour. Enfin, une escalade vers un humain sans friction. Si le passage à un conseiller exige de recommencer la conversation, l’effet est désastreux.
Le bon chatbot ne remplace pas le conseiller ; il élimine l’attente inutile avant d’y accéder.
Dans la finance, l’usage du langage doit aussi rester extrêmement précis. Une mauvaise formulation sur un rejet de virement, une carte bloquée ou une échéance de prêt peut créer de l’inquiétude. Les scripts doivent donc être conçus avec les équipes opérationnelles et conformité, pas uniquement par la technique. C’est un détail qui change tout. Un service automatisé bancaire doit rassurer autant qu’informer.
Pour les responsables souhaitant benchmarker leur approche, notre dossier sur l’automatisation du service client met en lumière les scénarios les plus rentables à déployer en priorité. On y retrouve une logique valable dans la banque : commencer par les volumes élevés, les réponses standardisables et les irritants qui génèrent des appels inutiles.
Les outils conversationnels sont également utiles en dehors des conversations directes. Ils peuvent enrichir les FAQ, aider à retrouver un document, guider dans un formulaire, ou accompagner la gestion de compte depuis l’espace client. Une banque peut ainsi absorber davantage de volume sans recruter au même rythme. Pour des structures à marges sous pression, cet effet est loin d’être anecdotique.
Attention : automatiser un parcours défaillant ne corrige pas le problème. Cela le rend simplement plus rapide à grande échelle. Avant tout déploiement, il faut assainir les règles, les contenus et les circuits internes.
La dimension analytique est tout aussi importante. Les conversations automatisées révèlent les véritables motifs d’irritation : demandes de plafonds, documents introuvables, confusion sur des frais, attente sur des validations. Ces données alimentent ensuite l’amélioration produit. En ce sens, le service client devient un capteur opérationnel extrêmement puissant.
AirAgent s’inscrit précisément sur ce terrain. Voyez comment AirAgent automatise ce processus lorsque les équipes doivent traiter un grand volume de questions répétitives tout en conservant une continuité vers les conseillers.
Les cas pratiques observés dans des projets de digitalisation bancaire réussis confirment ce point : les gains les plus rapides apparaissent lorsque le bot, le routage et la base de connaissance fonctionnent comme un seul système, et non comme des briques dispersées.
Finalement, la vraie question n’est pas “faut-il automatiser ?” mais “quelles demandes doivent rester humaines parce qu’elles créent plus de valeur que leur coût ?”. Les banques qui répondent clairement à cette question construisent une relation plus fluide, et souvent plus rentable.
Sécurité financière, conformité et confiance : les conditions non négociables d’un service bancaire digital
Dans la banque, l’efficacité sans confiance ne vaut rien. Un parcours brillant, un bot rapide ou une application élégante perdent toute crédibilité au premier doute sur la protection des données. La sécurité financière n’est donc pas un volet technique séparé de l’expérience. Elle en fait partie intégrante. Le client veut être protégé, mais il veut aussi comprendre qu’il l’est. Toute la différence est là.
Cette exigence s’est encore renforcée avec la généralisation des usages mobiles. Quand un particulier ou un dirigeant valide des opérations depuis son téléphone, il attend un environnement simple mais robuste. Authentification, reconnaissance d’appareil, alertes, confirmations, journal des actions : ces mécanismes doivent être visibles sans devenir pénalisants. Une sécurité opaque angoisse. Une sécurité trop lourde décourage. Le bon équilibre améliore la confiance tout en maintenant la fluidité.
Les banques doivent également composer avec un cadre réglementaire dense. Protection des données, conservation des échanges, traçabilité des consentements, gestion documentaire, lutte contre la fraude : chaque brique du support client peut être concernée. C’est pourquoi les outils choisis pour le centre de relation ne doivent pas seulement promettre des gains de productivité. Ils doivent sécuriser les workflows et réduire les risques d’erreur humaine. Un message mal routé ou une pièce transmise au mauvais interlocuteur peut coûter bien plus qu’un incident de satisfaction.
Dans la pratique, les points de vigilance les plus fréquents sont les suivants :
- Vérifier l’identité avant de communiquer des informations sensibles.
- Limiter l’accès aux dossiers selon les rôles métiers.
- Tracer chaque interaction en cas de contestation.
- Encadrer les contenus automatiques sur les sujets réglementés.
- Former les équipes à la fraude conversationnelle et documentaire.
Un exemple concret parle davantage qu’un principe abstrait. Imaginons une PME cliente qui sollicite un changement de coordonnées bancaires fournisseur via la messagerie sécurisée. Sans procédure renforcée, le risque de fraude est réel. Avec un circuit de vérification contextualisé, un historique accessible et une double validation, la banque protège à la fois le client et sa propre responsabilité. La technologie, ici, ne remplace pas la vigilance. Elle la structure.
Les équipes support jouent d’ailleurs un rôle majeur dans la prévention. Elles détectent souvent les signaux faibles avant les autres : comportements anormaux, demandes inhabituelles, incompréhensions récurrentes sur certaines opérations. Encore faut-il que les systèmes leur donnent une vision consolidée. Un historique éclaté entre plusieurs outils affaiblit la détection des anomalies. À l’inverse, une plateforme bien unifiée permet de contextualiser plus vite un incident potentiel.
Bon à savoir : dans beaucoup d’organisations financières, les gains de digitalisation les plus durables viennent autant de la réduction des erreurs et litiges que du simple gain de temps sur le traitement.
La pédagogie constitue un autre pilier souvent négligé. Les clients ne demandent pas seulement un service sécurisé. Ils veulent savoir comment éviter les pièges : faux conseillers, liens frauduleux, usurpation d’identité, manipulation psychologique. Les banques qui intègrent des messages de prévention dans leurs canaux digitaux renforcent la confiance tout en réduisant les incidents. La relation client devient aussi un espace d’éducation, notamment grâce aux fonctionnalités de PFM et aux contenus pratiques.
Dans ce cadre, la mesure de la satisfaction doit être maniée avec finesse. Un score élevé n’a de sens que si le client se sent réellement protégé. Il est donc pertinent de compléter les indicateurs classiques par des signaux sur la compréhension, la confiance et la lisibilité des parcours. Notre ressource sur la mesure de satisfaction client éclaire bien ce lien entre perception, qualité de traitement et performance opérationnelle.
Les travaux sur les mutations du secteur bancaire liées à la digitalisation rappellent une évidence stratégique : la technologie crée de la valeur seulement lorsqu’elle renforce à la fois la rapidité, la clarté et la sécurité. Dans la banque, ces trois dimensions sont inséparables.
Pour fiabiliser les premiers niveaux d’échange et qualifier les demandes avant traitement, demandez une démo personnalisée afin d’évaluer comment un agent conversationnel peut s’intégrer à des parcours exigeants en matière de confiance et de conformité.
Au fond, la sécurité bien pensée ne ralentit pas la relation. Elle la rend acceptable, durable et rentable. Sans elle, aucun outil digital ne tient longtemps face aux attentes du marché.
Personnalisation, PFM et pilotage de la performance : les leviers qui feront la différence dans la finance
Si la première phase de transformation a consisté à digitaliser les opérations, la suivante consiste à rendre la relation plus pertinente. C’est ici que la personnalisation prend tout son sens. Les banques abandonnent progressivement les messages génériques pour des interactions plus contextualisées : conseils budgétaires, alertes ciblées, rappels d’échéance, suggestions d’optimisation ou contenu pédagogique adapté. Le client ne veut plus seulement accéder à ses produits. Il veut qu’on l’aide à mieux les utiliser.
Les outils de PFM jouent un rôle croissant dans cette logique. Catégorisation des dépenses, objectifs d’épargne, suivi des abonnements, notifications de budget, vision consolidée : ces fonctions augmentent la fréquence d’usage de l’espace client et renforcent la perception d’utilité. Une banque qui aide un client à piloter sa vie financière devient plus difficile à remplacer. Ce n’est pas seulement un fournisseur de comptes. C’est un partenaire de décision.
La personnalisation n’est cependant rentable que si elle est pilotée. Il faut mesurer ce qui fonctionne réellement. Quels messages entraînent une action utile ? Quelles alertes réduisent les appels ? Quels parcours provoquent encore des abandons ? Quels motifs génèrent de l’insatisfaction ? Cette discipline du suivi rapproche fortement la banque des meilleures pratiques des éditeurs de support. L’intuition ne suffit plus. Les arbitrages doivent s’appuyer sur des données d’usage et de satisfaction.
| Levier digital | Bénéfice client | Impact pour la banque |
|---|---|---|
| Personnalisation des messages | Conseils plus pertinents, moins de bruit | Meilleur engagement, conversion accrue |
| PFM et alertes budgétaires | Plus d’autonomie dans la gestion | Fidélisation plus forte |
| Automatisation des demandes simples | Réponse immédiate | Coûts de support réduits |
| Suivi omnicanal unifié | Moins de répétition, parcours fluide | Productivité opérationnelle |
| Mesure de satisfaction en continu | Améliorations plus rapides | Décisions pilotées par les retours terrain |
Les indicateurs à surveiller sont connus, mais rarement exploités ensemble. Une banque efficace suit à la fois le délai de première réponse, le taux de résolution, les motifs de contact, le recours à l’assistance humaine après interaction automatisée, l’abandon de parcours, et la satisfaction post-traitement. Dans une logique plus mature, elle relie ensuite ces signaux au churn, à l’équipement et à la rentabilité client. C’est là que naît le véritable ROI.
Pour les dirigeants, un point mérite d’être martelé : la personnalisation n’est pas réservée aux géants. Une banque régionale ou spécialisée peut progresser rapidement avec des scénarios simples, à condition de bien cibler ses priorités. Les moments à plus forte valeur sont connus : arrivée d’un nouveau client, premier incident de paiement, souscription d’épargne, demande de prêt, réclamation sur frais, changement de situation. Mieux vaut exceller sur ces séquences que disperser ses efforts.
Les responsables qui veulent structurer cette démarche gagneront à s’inspirer des approches de pilotage des KPI de satisfaction et des outils de suivi orientés performance. Dans la banque, la satisfaction doit être reliée à des résultats concrets : moins de recontacts, plus d’activation digitale, davantage de souscriptions finalisées, meilleure rétention.
Il est aussi utile de rappeler que la personnalisation efficace suppose une gouvernance claire des contenus. Qui décide des messages envoyés ? Qui contrôle leur fréquence ? Qui valide leur conformité ? Qui mesure leur utilité ? Sans ce cadre, les notifications se multiplient et dégradent la relation. Avec lui, elles deviennent un levier de proximité puissant.
Le conseiller bancaire, loin d’être marginalisé, bénéficie lui aussi de cette évolution. Mieux outillé, mieux informé, il intervient au bon moment, avec un historique plus complet et des priorités mieux définies. Plusieurs analyses sur les outils digitaux au service du conseiller bancaire montrent que l’objectif n’est pas de supprimer le lien humain, mais de le repositionner sur les arbitrages, l’explication et la confiance.
Pour comparer votre maturité actuelle avec les meilleures pratiques du marché, comparez avec votre solution actuelle et identifiez les scénarios où l’automatisation et la personnalisation peuvent créer un gain rapide sur le support bancaire.
Le prochain avantage concurrentiel ne viendra donc pas d’une fonctionnalité spectaculaire de plus. Il viendra d’un système capable d’unir données, assistance, contenu et conseil dans une relation continue. Dans le service client banque, c’est cette cohérence qui fera la différence durable.
Quels outils digitaux sont prioritaires pour moderniser le service client d’une banque ?
Les priorités sont généralement une application mobile performante, une messagerie sécurisée, un chatbot bien cadré, un système de routage des demandes, une base de connaissances et des outils de mesure de satisfaction. L’enjeu est de relier ces briques dans un parcours cohérent.
Pourquoi l’onboarding digital est-il si stratégique dans la banque ?
Parce qu’il influence à la fois le taux de conversion, la charge du support et la confiance initiale. Un parcours d’ouverture de compte fluide réduit les abandons et limite les contacts liés aux blocages administratifs ou techniques.
Un chatbot est-il pertinent dans la finance malgré les exigences de conformité ?
Oui, à condition de lui confier un périmètre précis, des réponses validées et une escalade simple vers un conseiller. Dans ce cadre, il accélère le traitement des demandes simples sans compromettre la qualité ni la sécurité.
Comment mesurer le ROI d’un projet de digitalisation du service client bancaire ?
Il faut suivre le délai de réponse, le taux de résolution, la baisse des appels répétitifs, l’activation des parcours digitaux, la satisfaction client et l’impact sur la fidélisation. Le ROI provient autant des coûts évités que de l’amélioration de la rétention et de l’équipement client.
La personnalisation améliore-t-elle vraiment l’expérience utilisateur en banque ?
Oui, si elle repose sur des données utiles et des messages contextualisés. Des alertes pertinentes, des conseils budgétaires ciblés et une aide adaptée au moment du besoin augmentent l’engagement et réduisent l’effort perçu par le client.