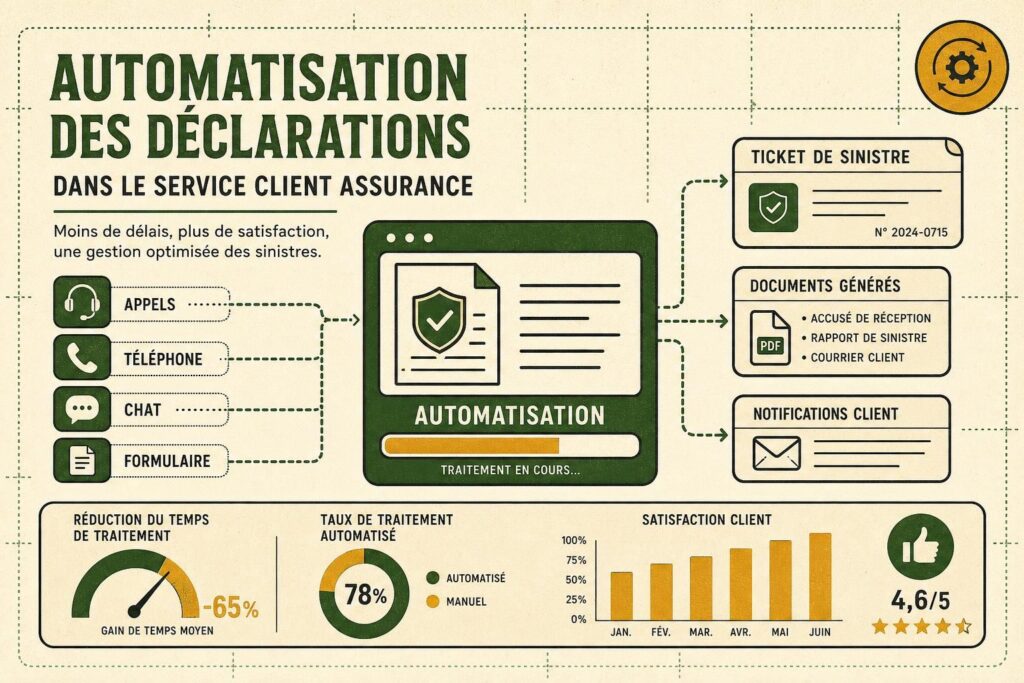
Service client assurance : automatiser les déclarations

Dans l’assurance, la promesse d’un service client réactif se heurte encore trop souvent à des circuits lents, des ressaisies multiples et des échanges fragmentés. Lorsqu’un assuré déclare un dégât des eaux, un accident auto ou un bris de matériel, il n’attend pas une mécanique administrative parfaite sur le papier. Il attend une réponse rapide, des étapes claires et une prise en charge fiable. C’est précisément là que l’automatisation change la donne. En combinant formulaires intelligents, workflows, moteur de règles, chatbot et intelligence artificielle, les assureurs peuvent accélérer les déclarations, réduire les erreurs et améliorer la qualité du suivi sans alourdir les équipes.
Le sujet n’est plus de savoir si la technologie peut aider. La vraie question est de définir ce qu’un processus automatisé peut prendre en charge sans risque, et ce qui doit rester entre les mains d’un conseiller ou d’un gestionnaire habilité. Dans la gestion des sinistres, la frontière est stratégique. Automatiser la collecte d’informations, le contrôle de complétude, les notifications et le statut du dossier est rentable. En revanche, donner à une machine le pouvoir d’interpréter seule une garantie ou d’approuver un refus serait une faute de pilotage. Les assureurs qui réussissent sont ceux qui automatisent le volume, pas le jugement réglementé.
- Automatiser les déclarations réduit les délais de traitement et les ressaisies.
- L’intelligence artificielle est pertinente sur les tâches répétitives, pas sur les décisions de couverture.
- Le service client assurance gagne en clarté grâce aux notifications, portails et réponses contextualisées.
- La conformité impose un contrôle strict des données, des sources et des seuils de confiance.
- Le ROI se mesure en heures gagnées, erreurs évitées, satisfaction et baisse du coût par dossier.
Automatiser les déclarations d’assurance pour fluidifier le service client dès le premier contact
Dans beaucoup de compagnies et de cabinets de courtage, la déclaration commence encore par une série de frictions. L’assuré appelle, attend, répète son numéro de contrat, décrit les faits, puis reçoit un email demandant de reformuler l’incident avec des pièces jointes. Ce parcours crée de la fatigue côté client et de la perte de temps côté équipe. Un système mieux pensé transforme cette première étape en levier de performance. Le principe est simple : faire entrer l’information une seule fois, au bon format, puis la distribuer automatiquement aux bons outils et aux bons interlocuteurs.
Concrètement, un formulaire guidé ou un agent conversationnel peut demander la date du sinistre, le type d’événement, le lieu, les dommages visibles, les tiers impliqués et les documents attendus. Chaque réponse alimente directement le dossier. L’assuré n’a plus besoin d’improviser un récit complet au téléphone. Le gestionnaire, lui, récupère un cas préqualifié. Cette logique réduit la charge des équipes de niveau 1 et accélère l’ouverture du dossier, ce qui améliore immédiatement l’expérience client.
Pour une PME d’assurance ou un courtier en croissance, ce gain est loin d’être anecdotique. Les semaines de tempêtes, les pics de renouvellement ou les changements réglementaires font exploser les volumes. Sans automatisation, les délais dérivent vite. Avec un dispositif bien calibré, les demandes simples sont absorbées en continu, 24 heures sur 24, y compris le soir et le week-end. L’assuré dépose sa demande quand il en a besoin. L’entreprise évite l’engorgement qui dégrade la promesse de service.
Point décisif : dans l’assurance, la valeur d’un dispositif automatisé ne vient pas d’un effet “waouh”, mais de sa capacité à rendre la déclaration plus simple, plus rapide et plus fiable dès la première minute.
Les outils disponibles ont beaucoup mûri. Les solutions les plus efficaces combinent reconnaissance de documents, extraction automatique des champs, contrôles de cohérence et routage par type de sinistre. Pour approfondir la logique documentaire, le sujet de l’extraction automatique de données pour les déclarations de sinistre illustre bien le potentiel des traitements intelligents sur les formulaires et justificatifs. Ce type de brique technique n’intéresse pas seulement les grands groupes. Il devient très pertinent dès qu’une équipe passe trop de temps à recopier des données déjà fournies par le client.
La qualité de la conception compte autant que la technologie. Une bonne automatisation pose les bonnes questions au bon moment. Si le sinistre concerne un véhicule, le parcours doit diverger vers les éléments liés au conducteur, au constat ou à l’immobilisation. S’il s’agit d’une habitation, il faut plutôt orienter vers les photos, les mesures conservatoires ou l’intervention d’un artisan. L’erreur classique consiste à créer un tunnel générique. Le résultat est prévisible : l’assuré décroche, abandonne ou fournit des informations incomplètes.
| Étape de déclaration | Traitement manuel classique | Traitement automatisé recommandé | Bénéfice principal |
|---|---|---|---|
| Ouverture du dossier | Appel + saisie par un agent | Formulaire ou agent conversationnel structuré | Temps gagné |
| Collecte des justificatifs | Emails dispersés | Checklist dynamique et dépôt centralisé | Dossier plus complet |
| Contrôle de complétude | Vérification manuelle | Règles automatiques et alertes | Moins d’oublis |
| Orientation du dossier | Tri humain | Routage selon typologie et urgence | Traitement plus rapide |
| Information du client | Relances ponctuelles | Notifications automatiques | Transparence accrue |
Cette transformation a aussi une conséquence managériale. Les équipes ne sont plus réduites à faire de la saisie et du suivi répétitif. Elles se recentrent sur la relation, l’explication des étapes et la gestion des cas sensibles. Dans un secteur où la qualité d’échange pèse lourd sur la fidélisation, cette bascule est essentielle. Si vous comparez plusieurs approches pour structurer ce socle, notre guide sur le système de ticketing aide à comprendre comment organiser les flux sans complexifier le quotidien.
Un dirigeant de cabinet qui hésite à lancer ce chantier pose souvent la même question : faut-il tout revoir pour commencer ? La réponse est non. Le plus rentable consiste à cibler d’abord les étapes à forte fréquence et faible risque. Par exemple, l’ouverture de dossier, la réception des pièces, les accusés de réception et la consultation du statut. Cette première couche suffit souvent à dégager des gains visibles en quelques semaines. Et c’est précisément ce type de gains qui finance la suite. Voilà pourquoi l’automatisation des déclarations n’est plus un luxe d’innovation, mais une décision opérationnelle.
Découvrez comment AirAgent gère les déclarations d’assurance à fort volume.
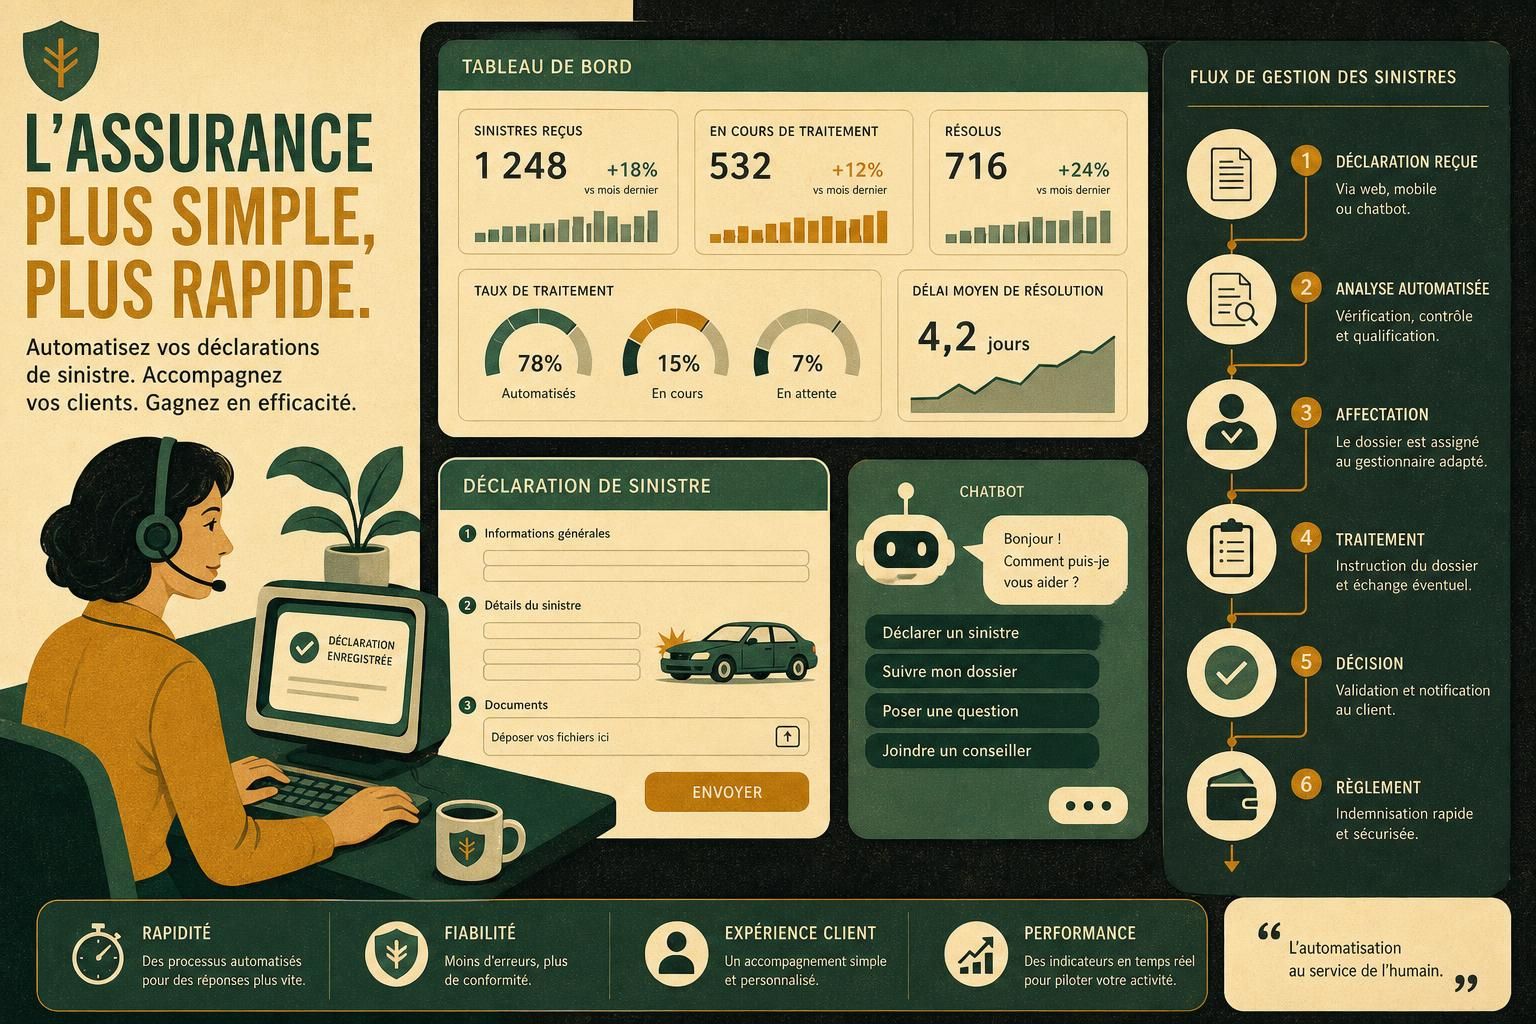
Intelligence artificielle et gestion des sinistres : ce qu’il faut automatiser, et ce qu’il faut laisser aux humains
L’enthousiasme autour de l’intelligence artificielle pousse parfois les acteurs du marché à promettre trop. Dans l’assurance, ce serait une erreur coûteuse. Tous les cas ne se valent pas. Une question sur la date de renouvellement, l’envoi d’une attestation ou l’état d’avancement d’un dossier peut être gérée efficacement par un assistant automatisé. En revanche, une demande du type “suis-je couvert dans cette situation précise ?” relève souvent d’une lecture fine de la police, d’avenants, d’exclusions et parfois d’un cadre réglementaire local. Ici, la machine ne doit jamais improviser.
La bonne approche repose sur une séparation nette entre les tâches à fort volume et faible risque, et celles qui exigent jugement, licence ou validation humaine. Cette frontière n’est pas un aveu de faiblesse technologique. C’est un choix de gouvernance. Les meilleurs projets d’automatisation n’essaient pas de remplacer l’expertise métier. Ils l’amplifient en absorbant le bruit opérationnel qui sature les équipes.
Le périmètre idéal d’un agent conversationnel en assurance
Un chatbot ou agent d’assistance apporte sa meilleure valeur sur les demandes répétitives. Il peut expliquer les étapes d’une déclaration, rappeler la liste des documents utiles, retrouver le statut d’un dossier, aider à l’accès au portail, guider le dépôt de photos, ou encore répondre aux questions de facturation simples. Cela ne remplace pas un gestionnaire. Cela lui évite surtout de répéter cent fois par jour les mêmes informations standardisées.
- À automatiser : suivi de dossier, demandes de documents, accès portail, échéances, paiements, attestations.
- À exclure : recommandations de couverture, arbitrage d’indemnisation, litiges formels, refus, réclamations sensibles.
- À superviser : réponses mixtes avec brouillon IA puis validation humaine.
Le vrai risque n’est pas qu’un bot dise “je ne sais pas”. Le vrai risque est qu’il réponde avec assurance à une question qu’il n’a pas le droit de trancher.
Cette logique rejoint les retours de terrain observés dans les secteurs réglementés. Le déploiement le plus solide commence par l’analyse des tickets passés, puis bascule en mode brouillon avant toute autonomie. Sur ce point, l’analyse publiée sur le service client par IA pour l’assurance décrit bien le rôle central de l’exactitude, du contrôle et du routage par niveau de confiance. C’est un cadre utile pour éviter un lancement trop agressif.
Le fonctionnement idéal repose sur trois étages. Premier étage : l’agent répond seul lorsqu’il retrouve une information fiable, documentée et non réglementée. Deuxième étage : s’il dispose d’éléments partiels, il prépare un brouillon destiné à un conseiller. Troisième étage : si la demande touche à une zone sensible, il transfère immédiatement. Cette mécanique paraît simple. En réalité, elle fait toute la différence entre un projet qui améliore le support et un projet qui crée un risque de conformité.
Dans la gestion des sinistres, ce filtrage est particulièrement important. Un assuré en situation de stress interprète vite une réponse comme une promesse. Une formulation approximative peut donc créer une attente irréaliste. Le coût n’est pas seulement opérationnel. Il peut devenir juridique, réputationnel et commercial. Voilà pourquoi les assureurs les plus prudents ne cherchent pas à automatiser la décision. Ils automatisent la préparation, l’orientation et le suivi.
Les outils d’agent vocal progressent également. Pour certaines déclarations, notamment après un accident ou lorsqu’un client est peu à l’aise avec les interfaces, la voix peut simplifier l’entrée en matière. Les analyses publiées sur l’agent vocal IA dans les sinistres ou sur l’usage de l’IA vocale en assurance montrent un point clé : l’assuré n’attend pas forcément un humain à tout prix, il attend d’abord une prise en charge immédiate et structurée. Si l’automate capte correctement les informations, rassure et oriente vite, il remplit une fonction utile.
Pour un responsable support ou un directeur de la relation client, la question n’est donc pas “IA ou humain ?”. C’est “quelle part du flux doit être traitée sans intervention, quelle part doit être préparée, et quelle part doit être sanctuarisée ?”. Cette cartographie est la pierre angulaire du projet. Sans elle, l’outil devient un risque. Avec elle, il devient un accélérateur robuste.
Pour approfondir la logique de structuration des flux, il peut être utile de comparer les plateformes existantes via un comparateur de ticketing ou de revoir les fondamentaux d’un helpdesk moderne. Car un bon agent conversationnel n’est performant que s’il s’insère dans un dispositif cohérent. En assurance, le canal ne suffit jamais. C’est l’orchestration qui crée la valeur.
Réduire les erreurs, protéger la conformité et sécuriser les données dans un processus automatisé
Quand on parle d’automatisation dans l’assurance, le premier réflexe est souvent de penser vitesse. C’est légitime, mais incomplet. Le deuxième bénéfice, souvent plus stratégique, est la fiabilisation. Une faute de saisie, une mauvaise pièce jointe, un oubli de contrôle ou une réponse approximative ne sont pas de simples imperfections administratives. Dans ce secteur, elles peuvent déclencher des coûts, des retards, des contestations et des écarts de conformité. En d’autres termes, la lenteur coûte. L’erreur coûte encore plus.
Un processus automatisé bien conçu impose une discipline utile. Il vérifie qu’un champ obligatoire est rempli, qu’une pièce est présente, qu’un numéro de contrat respecte le bon format, qu’une date est cohérente, ou qu’un dossier sensible part vers la bonne file d’attente. Là où un opérateur peut être interrompu, pressé ou fatigué, la règle automatisée reste constante. Cette constance rassure à la fois les équipes de gestion, les directions de conformité et les assurés.
Il faut toutefois distinguer automatisation et aveuglement. La machine n’a de valeur que si elle sait aussi s’arrêter. Dans un dossier atypique, incomplet ou contradictoire, le meilleur comportement est parfois de demander une validation humaine. C’est ici qu’intervient le fameux seuil de confiance. Une réponse automatisée n’est acceptable que lorsqu’elle repose sur une source fiable, récente et explicitement reliée à la demande. Si ce seuil n’est pas atteint, l’outil doit s’abstenir.
Les quatre garde-fous à exiger avant tout déploiement
Les décideurs PME ont intérêt à formaliser une grille simple avant de signer avec un éditeur ou un intégrateur. Cette grille doit porter autant sur la performance que sur la maîtrise du risque.
- Traçabilité : chaque réponse doit être reliée à une source ou à une règle identifiable.
- Gestion des données personnelles : noms, numéros de police, paiements et éventuelles données sensibles doivent être protégés.
- Routage des cas réglementés : certaines catégories doivent être exclues par paramétrage, pas seulement “évitées en théorie”.
- Journal d’activité : il faut pouvoir reconstituer a posteriori ce que l’outil a fait et pourquoi.
Cette exigence est devenue centrale avec la montée des usages IA en front office. Un service client assurance qui répond vite mais répond mal détériore la confiance plus vite qu’il ne gagne en productivité. C’est pour cela que les entreprises les plus sérieuses déploient d’abord en simulation sur l’historique des tickets. Elles mesurent quels sujets sont bien couverts, où les erreurs apparaissent, et quels cas doivent rester hors périmètre. Le projet devient alors un chantier piloté, pas une expérimentation hasardeuse.
| Critère de sécurité | Pourquoi c’est crucial | Bon niveau d’exigence |
|---|---|---|
| Seuil de confiance | Évite les réponses inventées | Réponse auto seulement sur cas sûrs |
| Sources citées | Permet audit et correction | Lien direct vers document ou règle |
| Protection des PII | Réduit le risque légal | Masquage et traitement encadré |
| Exclusion des cas sensibles | Protège la conformité | Routage obligatoire vers humain |
| Historique d’activité | Facilite contrôle interne | Logs exploitables et exportables |
Les retours du marché montrent que les projets les plus fragiles sont souvent ceux lancés “en tout automatique” après une démonstration séduisante. Or une démo ne reproduit jamais la complexité des conversations réelles. Une police avec avenants, une demande ambiguë, un assuré anxieux ou un justificatif incomplet révèlent vite les limites d’un paramétrage trop ambitieux. C’est pour cela qu’un lancement en mode brouillon, avec validation humaine, reste la méthode la plus sensée.
Les assureurs qui avancent vite sans se mettre en danger s’appuient sur une progression méthodique : connecter la base documentaire, simuler, corriger, lancer avec supervision, puis ouvrir l’autonomie sur quelques thèmes validés. Cette séquence n’a rien de bureaucratique. Elle protège le ROI du projet. Un incident évité vaut souvent plus qu’un gain de temps mal sécurisé.
Pour les structures qui souhaitent cadrer leur pilotage, il est utile de relier la qualité du dispositif à des tableaux de bord opérationnels. Notre article sur les dashboards de ticketing peut servir de base pour suivre temps de traitement, taux de transfert, erreurs évitées et résolution au premier contact. C’est d’ailleurs sur ces indicateurs qu’un projet se juge réellement.
Calculez votre ROI avec AirAgent sur les déclarations et le suivi réglementé.
Expérience client assurance : comment un chatbot et des notifications transforment la perception de service
Dans l’assurance, l’expérience client ne se joue pas seulement lors de la signature du contrat. Elle se joue surtout dans les moments de tension. Une panne, un dégât des eaux, un vol ou un accident créent une attente émotionnelle très différente d’un simple achat en ligne. L’assuré veut savoir quoi faire, dans quel ordre, sous quel délai et avec quel niveau de prise en charge. Si l’information tarde, le doute s’installe. Si les messages sont clairs et réguliers, la confiance reste intacte, même quand le dossier prend du temps.
C’est là qu’un chatbot bien intégré et des notifications intelligentes prennent tout leur sens. Le bot n’a pas besoin de “faire humain” pour être utile. Il doit surtout guider. Par exemple : confirmer la bonne réception de la déclaration, rappeler les pièces manquantes, expliquer les prochaines étapes, indiquer le délai moyen selon le type de cas, puis signaler chaque changement de statut. Cette mécanique réduit fortement les appels de relance, qui représentent une part importante du bruit support dans les portefeuilles de taille intermédiaire.
Pour le client, l’effet est immédiat. Il n’a plus l’impression de “laisser un dossier dans la nature”. Il voit un chemin. Il reçoit une information compréhensible. Il sait quoi faire ensuite. Cette clarté a un impact direct sur la satisfaction, mais aussi sur le coût de traitement. Moins de relances signifie moins de tickets, moins de transferts et moins de temps perdu à répéter des statuts déjà connus du système.
Un assuré supporte souvent un délai. Il supporte beaucoup moins l’absence de visibilité sur ce délai.
La personnalisation fait aussi la différence. Grâce aux données déjà disponibles, un système peut adapter le message à la situation du client. Un assuré professionnel n’attend pas la même formulation qu’un particulier. Un sinistre auto simple n’appelle pas le même niveau d’accompagnement qu’un dossier habitation avec expertise. L’objectif n’est pas d’ajouter de la sophistication marketing. L’objectif est d’envoyer la bonne information, au bon moment, dans un langage rassurant.
Les solutions de relation client dédiées à l’assurance avancent dans cette direction. Le thème du chatbot assurance pour la relation clients illustre bien la capacité de ces outils à traiter les demandes fréquentes, accélérer les démarches administratives et offrir une présence continue. C’est une piste très concrète pour les entreprises qui souhaitent améliorer leur image de service sans multiplier les recrutements.
Un exemple simple suffit à mesurer l’écart. Dans un modèle classique, l’assuré appelle pour savoir si ses photos ont été reçues. Le conseiller doit retrouver le dossier, vérifier la pièce jointe, puis répondre. Dans un modèle automatisé, la plateforme envoie une confirmation dès le dépôt, puis une notification quand le dossier passe à l’étape suivante. Le même besoin d’information existe. Il est simplement absorbé sans friction. C’est ce type de détail qui change la perception globale du service.
Pour les PME du secteur, cet avantage est souvent sous-estimé. On pense d’abord réduction de coûts. On oublie que la fluidité perçue devient un argument de fidélisation. Or, dans un marché où la comparaison est facile et où le prix fait déjà pression sur les marges, la qualité relationnelle redevient un différenciateur. Mesurer cet effet est d’ailleurs essentiel. Des ressources comme la mesure de la satisfaction client ou le suivi du NPS permettent de relier la transformation opérationnelle à des résultats tangibles côté assurés.
La voix peut renforcer cette dynamique dans certains contextes. Après un choc ou une situation urgente, remplir un long formulaire n’est pas toujours idéal. Un agent vocal capable de guider les premières étapes, puis de convertir l’échange en dossier structuré, raccourcit la distance entre l’événement et la prise en charge. Cette hybridation entre voix, chat et portail devient l’un des signaux les plus forts d’un service moderne.
Au fond, l’enjeu n’est pas simplement d’automatiser un canal. C’est de rendre l’ensemble du parcours plus lisible. Quand un assureur réussit cela, il transforme une interaction potentiellement stressante en expérience maîtrisée. Et dans ce métier, cette différence pèse souvent plus que le discours commercial.
Cas concret, ROI et méthode de déploiement pour automatiser les déclarations sans perturber les équipes
Les projets d’automatisation convainquent vraiment lorsqu’ils produisent des résultats mesurables. L’exemple de Holmes Murphy, courtier américain, reste instructif pour comprendre l’effet d’une transformation bien orchestrée. L’entreprise faisait face à des processus dispersés, à une forte dépendance aux opérations manuelles et à une difficulté croissante à harmoniser ventes, support et conformité. La réponse n’a pas consisté à empiler des outils. Elle a commencé par une centralisation des données, puis par l’activation de workflows automatiques sur les points les plus critiques.
Ce type de démarche a un mérite : il traite les vrais goulots d’étranglement. En unifiant l’information client, l’entreprise a pu détecter plus tôt certains signaux faibles, déclencher des alertes ciblées et accélérer les renouvellements. Les étapes redondantes ont été supprimées. Les ressaisies ont reculé. Les équipes ont repris du temps pour des tâches à valeur plus élevée. Les chiffres communiqués sont parlants : 44 000 heures de travail manuel économisées, près de 7 millions de dollars de gains, ainsi que 3 200 heures administratives gagnées sur la conformité annuelle, soit environ 85 000 dollars supplémentaires économisés chaque année.
Un autre résultat mérite attention : environ 70 % des réclamations passent désormais par un portail numérique relié au système central. Pour un décideur PME, ce taux dit une chose simple. Quand le parcours est clair, les clients l’adoptent. Et lorsqu’ils l’adoptent, le coût unitaire de traitement baisse mécaniquement, tandis que la visibilité sur le pipeline augmente.
| Indicateur | Avant transformation | Après automatisation | Impact business |
|---|---|---|---|
| Temps manuel | Élevé et dispersé | 44 000 heures économisées | Productivité renforcée |
| Coûts opérationnels | Peu maîtrisés | Près de 7 M$ économisés | ROI net |
| Conformité annuelle | Tâches répétitives | 3 200 heures gagnées | Moins de charge administrative |
| Dépôt numérique des réclamations | Canaux fragmentés | 70 % digitalisées | Traitement accéléré |
Ce cas ne doit pas être copié à l’identique. Il doit servir de repère. Une PME n’a ni les mêmes volumes ni la même structure, mais elle rencontre les mêmes problèmes à plus petite échelle : répétition, fragmentation, manque de visibilité, temps perdu dans des tâches simples. La bonne méthode consiste donc à adapter l’ambition au terrain. Inutile de vouloir automatiser toute la chaîne dès le départ.
La méthode la plus solide pour une PME d’assurance
- Cartographier les demandes : identifier les motifs les plus fréquents et les plus chronophages.
- Isoler les cas à faible risque : statut de dossier, pièces manquantes, accès portail, attestations.
- Connecter les sources : base documentaire, FAQ, historique de tickets, CRM et outil de support.
- Tester sur l’historique : simuler les réponses avant toute mise en production.
- Lancer en mode supervisé : brouillons IA, validation humaine, puis autonomie partielle.
Cette séquence paraît prudente. En réalité, elle accélère la réussite. Une mise en route trop agressive crée de la défiance interne. Les équipes ont l’impression qu’on leur impose un outil qui “répond à leur place”. À l’inverse, un lancement progressif montre rapidement des bénéfices concrets : moins de sollicitations répétitives, meilleure qualité de dossier, moins de retard et plus de disponibilité pour les cas complexes. L’adhésion monte alors naturellement.
Pour évaluer le retour sur investissement, il faut relier les gains opérationnels aux bons indicateurs : temps moyen de première réponse, coût par ticket, nombre de dossiers incomplets, volume de relances, taux de résolution au premier contact et satisfaction. Si vous souhaitez structurer ce calcul, notre ressource sur le ROI d’un outil de relation client donne une base de lecture utile pour les décideurs non techniques.
Des acteurs spécialisés de l’automatisation décrivent également des scénarios concrets dans l’assurance, notamment autour de l’automatisation des sinistres et de l’IA comme levier de performance pour les assureurs. Ces références montrent toutes la même chose : la technologie est utile lorsqu’elle sert une architecture opérationnelle claire, pas lorsqu’elle cherche à impressionner.
Au final, le bon projet n’est pas celui qui promet le plus. C’est celui qui enlève le plus de friction à vos clients et le plus de travail inutile à vos équipes, tout en renforçant la maîtrise de vos dossiers. C’est exactement sur ce point que se joue la différence entre une modernisation cosmétique et une vraie avance opérationnelle.
Quelles déclarations d’assurance peut-on automatiser en priorité ?
Les meilleures candidates sont les déclarations standardisées avec collecte d’informations structurées : auto, habitation, bris simple, envoi de pièces, suivi de dossier et accusés de réception. L’objectif est d’automatiser d’abord les cas fréquents et peu risqués.
Un chatbot peut-il décider seul d’une prise en charge ou d’un refus ?
Non. Un chatbot peut informer, guider, récupérer des documents et donner le statut d’un dossier. En revanche, les décisions de couverture, d’approbation ou de refus doivent rester entre les mains d’un humain habilité.
Comment éviter les erreurs de l’intelligence artificielle dans le service client assurance ?
Il faut définir un seuil de confiance, exiger des sources vérifiables, exclure les cas réglementés de l’automatisation et démarrer par une phase de simulation puis de brouillons validés par les équipes.
Quels indicateurs suivre pour mesurer le ROI d’une automatisation des déclarations ?
Les plus utiles sont le temps de première réponse, le délai moyen de traitement, le taux de dossiers complets dès le départ, le volume de relances, le coût par ticket, la satisfaction client et le taux de résolution au premier contact.